

Bieden met Zekerheid: zo werkt het
- Begin met een eerste gesprek. We bespreken je woonplannen en verkennen je financiële mogelijkheden.
- Laat je gegevens beoordelen. We onderzoeken je inkomen, financiële verplichtingen, eigen geld en de woning waarop je wilt bieden.
- Ontvang na goedkeuring je certificaat. Hierop staan de specifieke woning en je maximaal gegarandeerde biedingsbedrag. We bespreken de voorwaarden met je.
- Breng je bod uit. Samen stemmen we af hoe je binnen de beoordeelde mogelijkheden kunt bieden.
- Bod geaccepteerd? Regel de vervolgstappen. Na ondertekening van de koopovereenkomst vragen we de Garantiestelling Bieden met Zekerheid aan en begeleiden we je hypotheekaanvraag.
Het certificaat zelf is nog geen bankgarantie of verzekeringsbewijs. De dekking is afhankelijk van de garantiestelling en de bijbehorende voorwaarden. Het certificaat geeft geen garantie dat je bod wordt geaccepteerd of je hypotheek wordt goedgekeurd.
Zo ziet je certificaat eruit
Bekijk een voorbeeld van het Bieden met Zekerheid-certificaat. De klantnaam, het adres en het bedrag hieronder zijn uitsluitend ter illustratie.
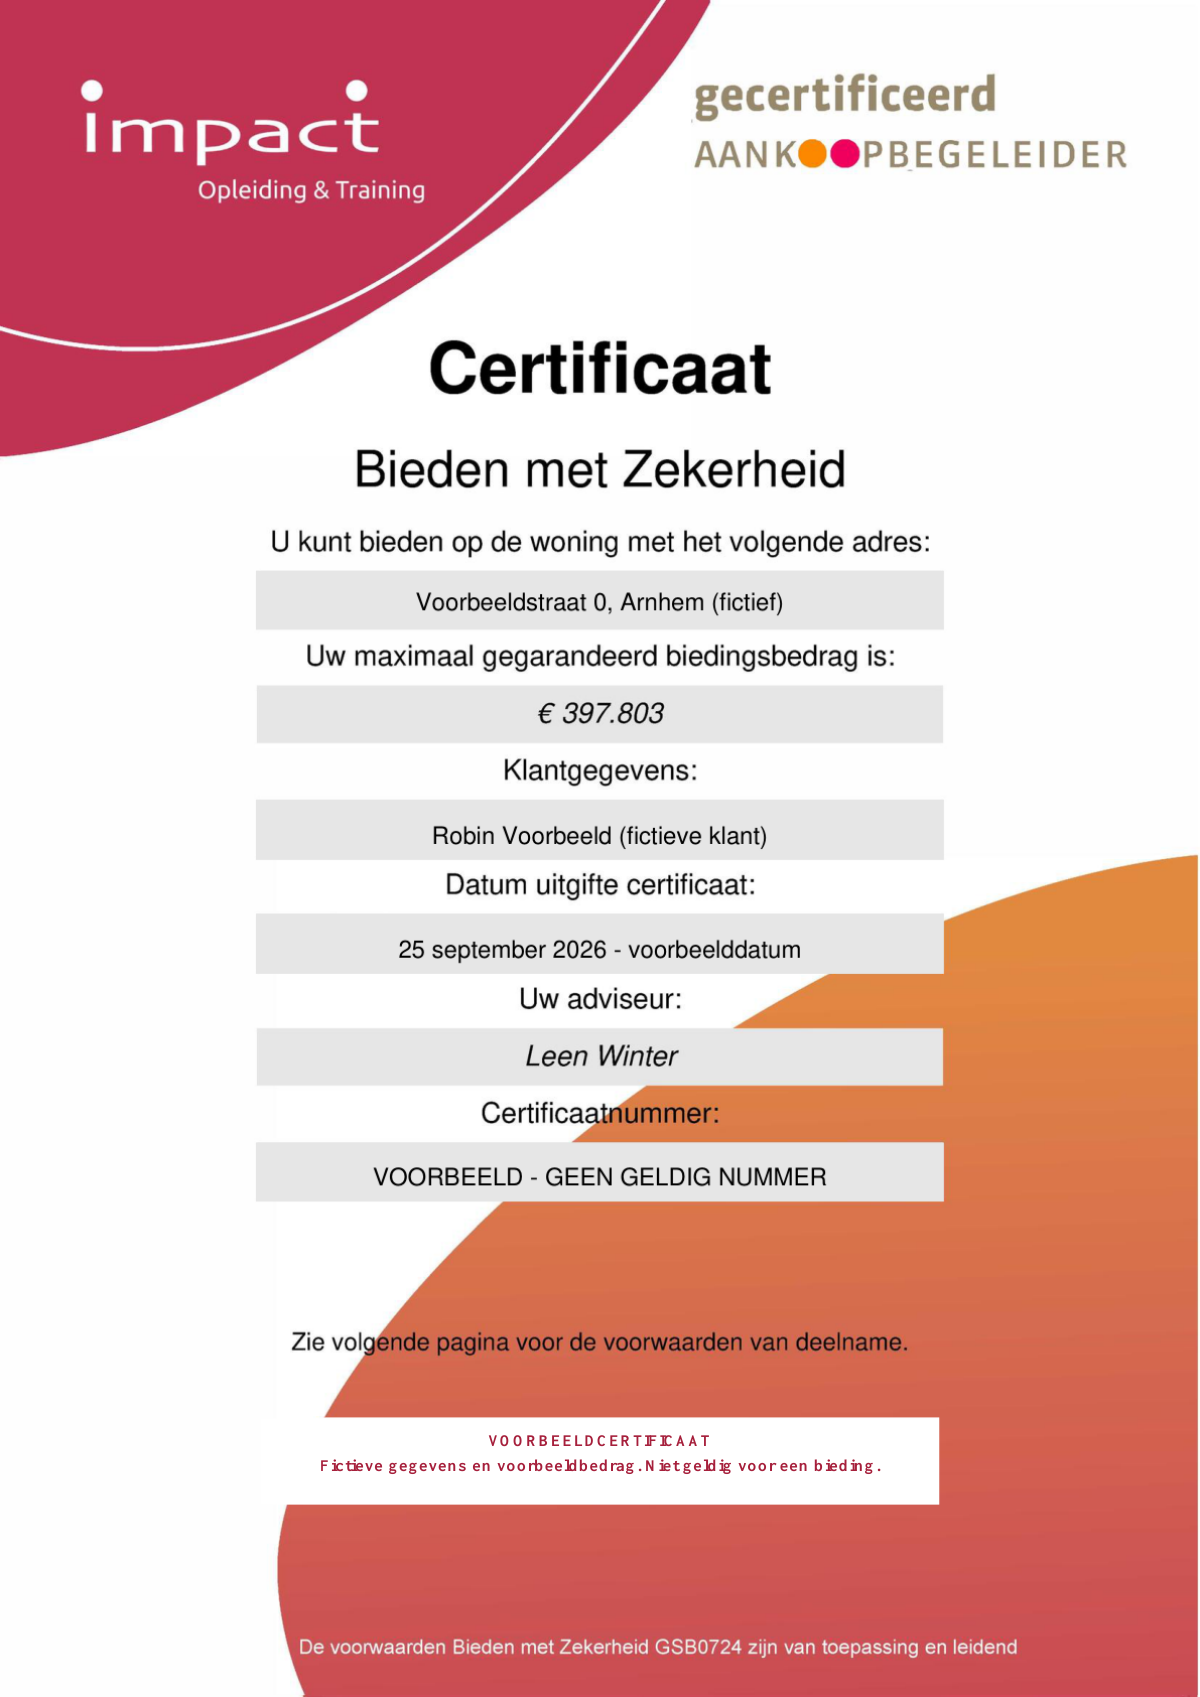
Voorbeeld met fictieve gegevens — niet geldig voor een bieding. Klik op het certificaat om het groter te bekijken. Voor je eigen situatie gelden de persoonlijke beoordeling en de bijbehorende voorwaarden.
Meer inzicht vóór je biedt
Begin met een eerste gesprek. Laat je contactgegevens achter, dan bespreken we jouw woonplannen.
Begin bij je biedruimte
De vraagprijs is niet altijd de marktwaarde. Wie alleen daarop of op een globale hypotheekberekening afgaat, kan kansen missen. Laat vooraf je financiële ruimte en de woningwaarde beoordelen, zodat je gericht kunt bieden.
Wat is Bieden met Zekerheid?
Vóór je biedt, beoordelen we je maximale hypotheek, inkomen, eigen geld en woningwaarde. Ook bekijken we de NHG-mogelijkheden. Zo krijg je inzicht in je verantwoorde biedruimte.
Twee praktijkvoorbeelden uit Arnhem
Woning met een vraagprijs van € 275.000
De onderbouwde marktwaarde lag rond € 325.000. De financiële toets kwam uit op € 322.811 op basis van inkomen en vermogen, en € 376.258 op basis van woningwaarde en vermogen. Het inkomen bepaalde daarmee het maximale biedingsbedrag op het certificaat: € 322.811. Met deze voorbereiding wist de koper de woning te bemachtigen.
Doorstromers in Arnhem-Noord
Een gezin wilde een woning van € 595.000 kopen. Na beoordeling van hun overwaarde, eigen geld en hypotheekmogelijkheden was hun financiële ruimte binnen 48 uur in kaart gebracht. Hun bod werd geaccepteerd, ondanks concurrerende biedingen.
Een realistische woningwaarde
Een verklaring waardeverwachting combineert lokale transacties, onderhoud, energielabel en marktkennis van een regionale makelaar. Dat geeft meer houvast bij je bod dan alleen een geautomatiseerde schatting.
Hypotheekadvies met lokale kennis
Leen Winter combineert je hypotheekmogelijkheden met kennis van de Arnhemse woningmarkt. Zo sluiten je financiële voorbereiding en biedstrategie op elkaar aan.
Bieden zonder financieringsvoorbehoud?
Laat eerst je inkomen, schulden, eigen geld en de woning beoordelen. Bespreek ook de voorwaarden en risico’s: als de financiering niet rondkomt, kun je een boete verschuldigd zijn. Lees meer over verantwoord bieden.
Veelgestelde vragen over Bieden met Zekerheid in Arnhem
Wat kost Bieden met Zekerheid in Arnhem?
De kosten hangen af van je situatie. Vraag een eerste gesprek aan; we bespreken daarna de vervolgstappen en kosten.
Is bieden zonder financieringsvoorbehoud risicovol?
Ja, zonder goede voorbereiding kan dit risicovol zijn. Wanneer de financiering uiteindelijk niet rondkomt, kan de boete oplopen tot 10% van de koopsom. Met een volledige financiële analyse vooraf wordt dit risico sterk beperkt.
Hoe snel kan Bieden met Zekerheid in Arnhem geregeld worden?
Vaak binnen enkele werkdagen, afhankelijk van je dossier en de beschikbaarheid van documenten.
Moet ik altijd boven de vraagprijs bieden?
Nee. Maar in populaire wijken ligt de uiteindelijke verkoopprijs vaak boven de vraagprijs.
Is de vraagprijs gelijk aan de woningwaarde?
Nee. De marktwaarde wordt bepaald door vraag, aanbod en taxatie.
Wat is het verschil tussen LTI en LTV?
LTI is inkomensafhankelijk. LTV is woningwaarde-afhankelijk.
Over Leen Winter Hypotheekadvies
Leen Winter Hypotheekadvies is een onafhankelijk hypotheekadvieskantoor in Arnhem, gevestigd aan de Apeldoornseweg.
Het kantoor begeleidt starters, doorstromers en oversluiters in de regio Arnhem met persoonlijk en deskundig hypotheekadvies.
Meer inzicht vóór je biedt
Begin met een eerste gesprek. Laat je contactgegevens achter, dan bespreken we jouw woonplannen.